

 JA
 VI
 EN
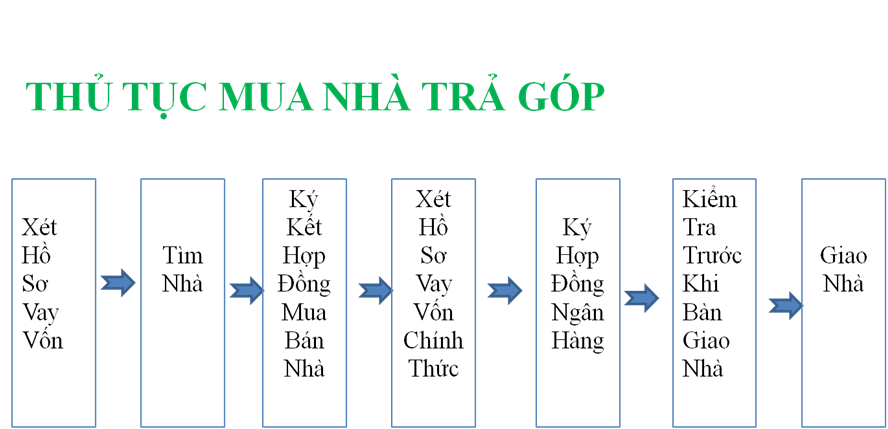
Trong quá trình làm việc với nhiều khách hàng mình nhận thấy có rất nhiều khách hàng muốn mua nhà mà không biết bắt đầu từ đâu . Chính vì thế hôm nay chúng tôi sẽ tóm tắt các bước để có thể sở hữu căn nhà mong muốn qua bài viết dưới đây (bài viết này tập trung vào thủ tục mua nhà trả góp khi chưa có vĩnh trú tại Nhật). Qua bài viết mong rằng mọi người sẽ có những cái nhìn tổng quát nhất về thủ tục mua nhà trả góp tại Nhật !!!
MỤC LỤC
- Tìm hiểu về điều kiện mua nhà trả góp
- Xét hồ sơ vay vốn ngân hàng 事前審査
- Tìm nhà
- Ký kết hợp đồng mua bán nhà
- Xét hồ sơ vay vốn ngân hàng chính thức 本審査
- Ký hợp đồng ngân hàng
- Kiểm tra trước khi bàn giao nhà
- Nhận khóa
TÌM HIỂU VỀ ĐIỀU KIỆN MUA NHÀ TRẢ GÓP
Tham khảo qua bài viết trên trang chủ hoặc đường link dưới đây
Đây là bước đầu tiên vô cùng quan trọng. Có rất nhiều bạn bắt đầu với việc mua nhà bằng cách tìm nhà trên SUMO, ATHOME để xem, ngắm nhà, chọn nhà sau mới xét hồ sơ ngân hàng. Cái này không sai, tuy nhiên nếu bạn mua nhà trả góp nếu bạn không xét hồ sơ vay vốn ngân hàng thi không thể biết chính xác mình có vay vốn được không..mất công tìm được căn nhà ưng ý nhưng gặp vướng mắc bên vay vốn thì bạn không thể tiến hành các bước tiếp theo.(Đặc biệt nếu bạn chưa có vĩnh trú thì số ngân hàng có thể tiếp cận và cho vay vốn rất hạn chế) .Các ngân hàng cũng nắm được tâm lý khách hàng và các công ty bất động sản nên thường bỏ qua bước thẩm tra giá trị bất động sản tại thời điểm 事前審査.Thêm nữa có được kết quả ngân hàng sớm cũng là cách nhanh nhất để bạn tiến tới bước đàm phán giá với chủ nhà.Thông thường quá trình xét hồ sơ này khoảng 3~7 ngày. Đối với ngân hàng SMBC hiện tại có thể chỉ cần 1~3 ngày là có thể trả về kết quả cho bạn, đưa cho bạn lựa chọn về các gói vay tốt nhất có thể. Biết chắc chắn được kết quả ngân hàng, biết lãi suất rồi bắt đầu việc tìm mua nhà chưa bao giờ là muộn.
TÌM NHÀ
Các bạn có thể tự tìm nhà trên các chợ bất động sản như SUMO,AT HOME…Việc này rất quan trọng, bạn nên tìm hiểu trước để tham khảo giá nhà khu vực mình muốn mua trước khi tìm gặp các công ty bất động sản làm hồ sơ vay vốn ngân hàng.
Cách thức và từ khóa tìm kiếm trên google :
一戸建て、地域、新築or 中古( tìm nhà riêng, khu vực,nhà mới hoặc nhà cũ)
Ví dụ: Tìm nhà riêng, khu vực Osaka, nhà mới
Gõ: 一戸建て 大阪 新築
Sau khi các trang như SUMO, ATHOME được hiển thị bạn có thể thay đổi các điều kiện tùy chọn như giá tiền, hướng nhà, diện tích đất, diện tích sàn… để tìm những căn nhà theo ý muốn.
KÝ KẾT HỢP ĐỒNG MUA BÁN ( 売買契約)
Sau khi đã tìm được căn nhà ưng ý, đàm phán giá, đạt được thỏa thuận giữa hai bên mua và bán sẽ chọn ngày ký hợp đồng và cọc tiền.
Tiền cọc thường được quy định khoảng tối đa ~10% giá trị căn nhà. Tiền cọc sẽ trừ vào tiền trả cho chủ nhà ngày quyết toán. Vd bạn mua căn nhà 2000 man và cọc 50 man thì ngày quyết toán chỉ cần trả chủ nhà phần còn lại là 1950 man.
Lưu ý: Khi mua nhà với hình thức trả góp nếu xét hồ sơ vay vốn ngân hàng chính thức mà bị đánh trượt hồ sơ các bạn sẽ được hoàn lại tiền cọc nếu không quá hạn thời gian được quy định trước gọi là 融資解除日. Bạn nên bàn bạc với công ty bất động sản để khoảng thời gian này lâu nhất có thể, tuy nhiên sẽ không được quá lâu vì nếu là nhà mới đã hoàn thiện thì bên bán luôn muốn bán và bàn giao nhà trong khoảng thời gian sớm nhất có thể đồng nghĩa với việc bạn cũng cần chuẩn bị làm thủ tục nhanh nhất có thể.
XÉT HỒ SƠ VAY VỐN NGÂN HÀNG CHÍNH THỨC (本審査)
Sau khi hoàn thành thủ tục ký kết hợp đồng mua bán bạn sẽ cần cung cấp những thông tin bất động sản mà bạn muốn mua để ngân hàng thẩm tra, định giá bất động sản.
Quá trình xét hồ sơ vay vốn chính thức khoảng 10~14 ngày.
Khi đó ngân hàng sẽ kiểm tra thông tin khách hàng, có thể gọi đến công ty bạn đang làm để xác nhận sự có mặt của bạn ở đó , có thể tới trực tiếp căn nhà bạn mua để thẩm tra…Nếu xét duyệt hồ sơ vay vốn tại thời điểm ban đầu (事前審査)thì 70% bạn sẽ được ngân hàng xét duyệt hồ sơ tại bước cuối cùng này nếu không có những thay đổi về thông tin so với quá trình xét hồ sơ ban đầu.
Lưu ý
2.Bảo hiểm cháy nổ và động đất sẽ có nhiều gói khác nhau, tùy vào mức độ tham gia bảo hiểm hãy chọn gói phù hợp, nên nghe tư vấn và chọn lọc 1 cách chính xác nhất. Bảo hiểm quan trọng nhất là khi xảy ra sự cố ai là người sẽ hỗ trợ bạn chứ đừng quan tâm quá nhiều tới chi phí.
3.Nếu được nên chuyển stk ngân hàng nhận lương vào stk ngân hàng rút tiền trả tiền Loan ngân hàng hàng tháng, như thế bạn sẽ không phải chuyển tiền từ stk này qua stk khác, nên chọn ngày rút tiền trả Loan hàng tháng sau ngày nhận lương từ 5-7 ngày.
KÝ KẾT HỢP ĐỒNG NGÂN HÀNG (住宅ローンの契約)
Sau khi có kết quả chính thức thì sẽ đến bước kí kết hợp đồng với ngân hàng.
Lãi suất sẽ được quyết định bởi thời gian giao nhà nên tháng giao nhà thường là tháng sẽ được kí hợp đồng với ngân hàng.<Vd bạn kí hợp đồng T2 nhưng nhận nhà T3 thì lãi suất được áp dụng sẽ là lãi suất T3>. Ở vòng này bạn cần xác nhận lại gói vay vốn của bạn, gói bảo hiểm mà bạn tham gia, các điều khoản trong hợp đồng với ngân hàng…Nếu là các ngân hàng Net bank bạn sẽ kí hợp đồng điện tử mà không cần phải tới trực tiếp ngân hàng.
Lưu ý :
- Chọn tham gia các gói bảo hiểm tự nguyện
- Chọn ngày trả tiền hàng tháng
- Chọn hình thức trả thưởng (nếu muốn )
KIỂM TRA TRƯỚC KHI BÀN GIAO NHÀ
Thông thường nếu mua nhà mới sẽ có một buổi kiểm tra lại hiện trạng, nghe giải thích về cách sử dụng các thiết bị trong nhà trước khi bàn giao nhà. Trong quá trình kiểm tra nếu phát hiện những hỏng hóc, vết xước… bên bán sẽ sửa lại và hoàn thiện kịp ngày giao nhà.
GIAO NHÀ- NHẬN KHÓA
Thông thường được chọn các ngày trong tuần chứ không phải cuối tuần.Vì ngân hàng chỉ làm việc trong tuần , thời gian sẽ là buổi sáng từ 10-12 h hàng ngày từ t2-t6.
Địa điểm thường được chọn tại ngân hàng bạn dùng để rút tiền trả góp hàng tháng . Nơi mà bạn có thể làm các thủ tục chuyển khoản, rút tiền một cách nhanh nhất. (Nếu là qua các ngân hàng Net bank thì bạn chỉ cần 1 chiếc điện thoại để hoàn thành các thủ tục chuyển tiền mà không cần có mặt tại ngân hàng ) .Ngày giao nhà cũng là ngày bạn cần chuẩn bị tiền để trả cho các bên liên quan như luật sư, bảo hiểm, chi phí môi giới bất động sản…
Lưu ý :
1.Nên chuẩn bị đủ các khoản tiền trả tiền mặt một cách đầy đủ qua các phong bì trước.
2.Chuẩn bị viết trước địa chỉ , họ và tên 1 cách thuần thục.
3.Thời gian quyết toán là buổi sáng thì nên tranh thủ đi sớm vì có thể bị tắc đường.
Tổng kết: tất cả các thủ tục trên sẽ kéo dài khoảng 3 tuần ~6 tuần. Khoảng thời gian ngắn phải tiếp nhận nhiều thông tin mới mà không từng mua nhà bạn sẽ không bao giờ bắt gặp vì vậy hãy trang bị cho mình những kiến thức để quá trình mua nhà được trở nên dễ hơn.
