

 JA
 VI
 EN
Mua nhà ở Nhật cũng như ở Việt Nam, nếu bạn có sẵn một số tiền lớn thì quá dễ dàng bạn sẽ mua đứt luôn căn nhà hay miếng đất. Nhưng nếu không có đủ tiềm lực về tài chính, vay ngân hàng để sở hữu nhà là 1 ý tưởng không quá tồi đối với ai xác định ở Nhật trên 10 năm.
Thêm vào đó, chính phủ Nhật khuyến khích người dân mua nhà sống ổn định nên có nhiều hình thức hỗ trợ (giảm thuế thu thập cá nhân, hạ lãi xuất vay ngân hàng, hỗ trợ 30 man).
Và, người nước ngoài định cư ở Nhật cũng nằm trong đối tượng được hỗ trợ như người Nhật.
Tuy nhiên, không phải ngân hàng nào cũng chấp nhận cho người nước ngoài vay hoặc nếu cho vay thì lãi suất sẽ nhỉnh hơn 1 tí.
Các ngân hàng nào dễ chấp nhận cho người nước ngoài vay và điều kiện, Aki sẽ đề cập cụ thể hơn.
Bây giờ, mình sẽ tìm hiểu về các loại hình vay và lãi xuất trước.
- CÁC LOẠI GÓI VAY
Có 3 gói vay theo lãi xuất cơ bản nhất.
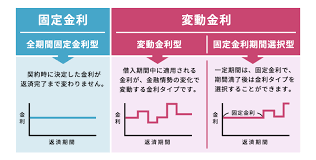
Đó là gói lãi suất cố định toàn phần, gói lãi suất biến động, gói lãi suất cố định từng kỳ ngắn hạn
1.Lãi suất biến động ( lãi suất thả nổi – 変動金利)
Gói lãi suất biến động là gói mà lãi suất sẽ thay đổi theo biến động của thị trường trong suốt thời gian vay. Ngân hàng sẽ xét lại lãi suất của gói vay này 5 năm 1 lần (tương ứng thị trường sẽ dao động tỉ lệ lãi suất 2 lần 1 năm).Gói vay mà có đến hơn 60% người mua nhà tại Nhật sử dụng trong gần 30 năm qua , với những chính sách thúc đẩy kinh tế với mức lãi suất ưu đãi vì vậy dễ hiểu tại sao đây là gói vay được nhiều người chọn nhất .
Ưu điểm:
– Gói này có lãi suất thấp trong 3 gói vay.
Nhược điểm:
– Tính không ổn định. Trong tương lai 35 năm khó dự đoán được những rủi ro khi thị trường biến động biên độ cao
Lãi suất tại thời điểm T3/2024 dao động từ 0,2-2.475% / năm
2.Lãi suất cố định thời gian dài (超長期金利)
Gói lãi suất cố định toàn phần là gói mà lãi suất sẽ không thay đổi trong suốt thời gian vay. Ví dụ gói vay lãi suất cố định toàn phần 35 năm 2% thì nghĩa là lãi suất sẽ phải chi trả là 2%/năm trong suốt 35 năm cho dù lãi suất thị trường có dao động lên xuống như thế nào.
Thông thường khi dự đoán thị trường lãi suất trong tương lai có xu hướng tăng lên thì ngân hàng sẽ đề xuất lãi suất vay cố định này luôn cao hơn lãi suất biến động hoặc ngược lại.
Nhược điểm:
– Gói này luôn có lãi suất cao hơn so với lãi suất biến động
– Sẽ không được thay đổi sang gói khác trong suốt thời gian vay thông thường là 35 năm (trừ khi đảo nợ)
Ưu điểm:
Tính ổn định. Trong tương lai thị trường có biến động thế nào thì cũng ko cần bận tâm về số tiền nhà hàng tháng phải trả cho ngân hàng không thay đổi.
Lãi suất tại thời điểm t3/2024 dao động từ 1,1-1,9%/ năm
3.Lãi suất cố định từng kỳ ngắn hạn (固定期間選択型)
Gói lãi suất cố định từng kỳ là sự kết hợp giữa 2 gói lãi suất trên. Như tên gọi của nó, lãi suất sẽ cố định theo từng kỳ hạn 3 năm, 5 năm hoặc 10 năm. Sau hết kỳ hạn ngân hàng sẽ quy định lãi suất mới.
– Vì là sự kết hợp giữa 2 gói trên nên gói này luôn có lãi suất thấp hơn so với lãi suất cố định và cao hơn lãi suất biến động.
Nghe những tư vấn đánh giá về điều kiện để chọn cho mình gói vay phù hợp nhất !!!
Tham khảo ý kiến từ các chuyên gia nhé . Liên hệ ngay Skyhome để tìm gói vay hợp lý.
