

 JA
 VI
 EN
近年、日本でマイホームの購入の検討の方が多くなり、永住のない方にも力を入れていく金融機関も続々。
購入のダンドリを検討するには、まず一般的な流れを押さえておくことが大切。購入までにどんな作業や手続きが必要なのか、主なポイントをまとめてみた。
1.住宅ローン事前審査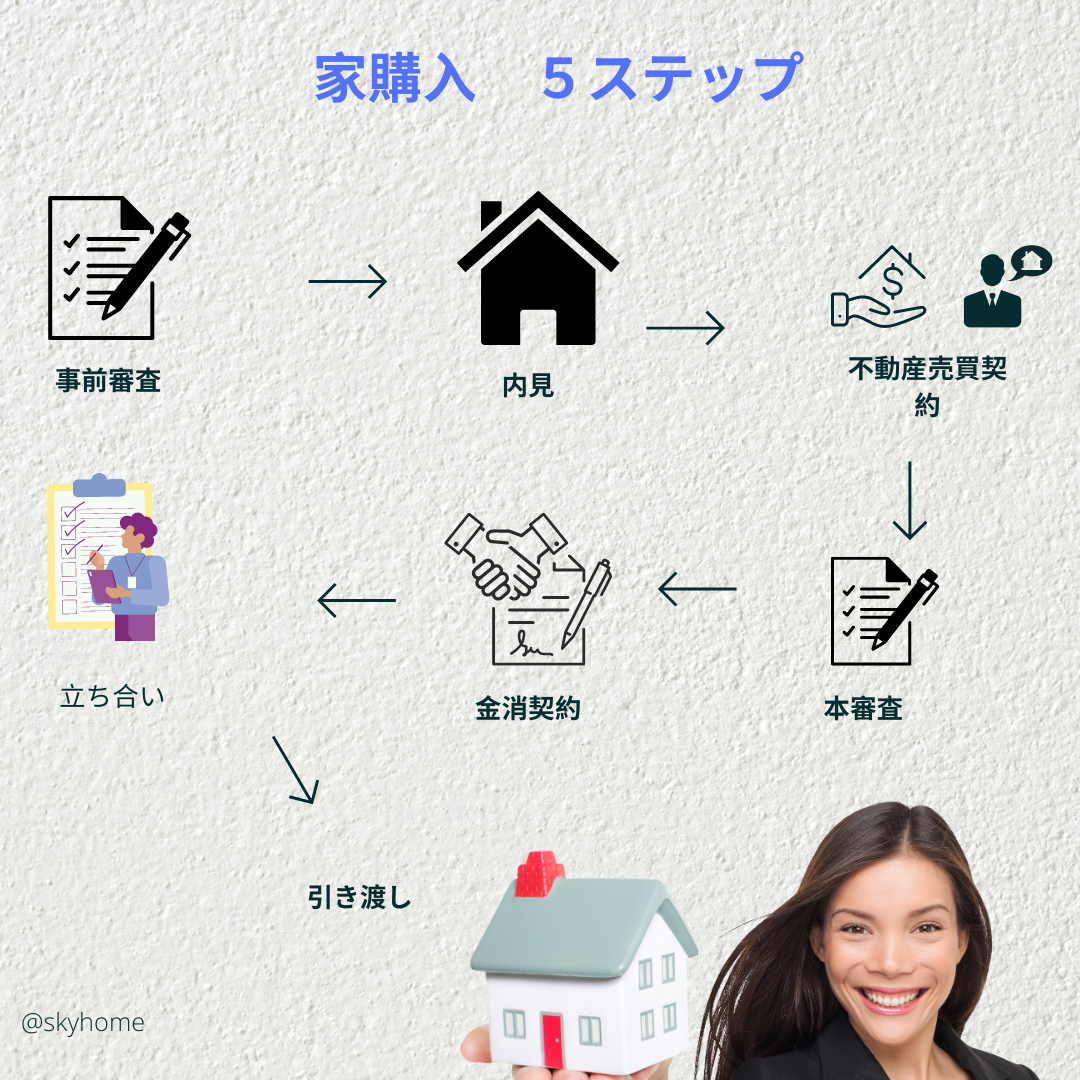
住宅ローンの事前審査を受けるのが一般的。実際に住宅ローンを組むことができるか、いくら借りられるのか、金融機関による事前審査が行われる。これに通らないと契約に進めないので、無理のない資金計画で臨みたい。
2.内見
「もっと詳しく知りたい」「実物を見てみたい」と思える物件が見つかったら、早速問い合わせしてみよう。新築マンションなら、まずモデルルームに行ってみるのも手。中古や一戸建ての場合も、気になる物件の問い合わせ先の会社に連絡して、物件見学のダンドリをつけてもらおう。複数の物件を見学すれば、こだわりたいポイントや、自分なりの相場観も見えてくるはず。納得できる物件が、なかなか見つからない場合は、エリアなどの条件を広げて探してみよう。
3.不動産売買契約
分が本当に買いたい物件に出合えたら、いよいよ申し込みを行う。購入申し込みとは、「この家を買いたい!」という意思表示と、交渉スタートのための手続き。新築マンションなどは「申込証拠金」として、2万円~10万円程度のお金が必要になることも多い
よいよ正式に契約。重要事項説明書や契約書の内容を把握し、不明点や疑問点はしっかり質問して、理解・納得したうえで、署名したい。契約が成立すればもう後戻りはできない。契約後に買い手側の都合で解約する場合、契約時に支払った手付金は放棄することになる。また、契約から所定の期間が経った後に解約する場合、違約金が発生することになるので注意しよう。
4.本審査
売買契約が成立したら、住宅ローンの申し込みを正式に行う。その後、金融機関による本審査を経て、承認されれば、金融機関と正式なローン契約(金銭消費貸借契約)を結ぶことになる。
5.引き渡し
建物の完成前に契約を行う新築物件の場合、物件の引き渡し前に、完成した建物の状態をチェックする、「事前内覧会」が行われる。ここでは、建物の状態・仕上がりが契約と異なる部分はないか、きちんと確認しておこう。何か問題があるようなら、引き渡しの日までに解決してもらえるように依頼する。なお、中古物件や、建物の完成後に契約を行う新築の場合は、物件見学時にチェックしておくことが大切だ。
住宅ローンの決済が終われば、念願のマイホームの引き渡し・入居となる。引き渡しでは、住まいの鍵を受け取るほか、司法書士によって不動産の所有権移転(新築の建物は所有権保存)登記が行われる。引き渡し時にもう一度建物の状態を確認し、問題がなければいよいよ新生活のスタートだ。入居の翌年には、確定申告で住宅ローンの控除申請もお忘れなく。
